
导读: 央行数字货币与zxda平台:从政策到落地,普通人的机会在哪央行数字货币(数字人民币)早已走出实验室,它正通过zxda平台这样的中间层接入日常商业流通。数字人民币跟微信支付宝最本质的区别在于可控匿名。用户完成交易时,底层数据归央行所有,商户和中间平台只能看到脱敏信息。...
央行数字货币与zxda平台:从政策到落地,普通人的机会在哪
央行数字货币(数字人民币)早已走出实验室,它正通过zxda平台这样的中间层接入日常商业流通。做了三年数字货币相关项目央行数字货币与zxda平台,我看到的不是宏大叙事,而是一条从央行到手机钱包、从钱包到收银台、再从收银台回到央行清算体系的完整链路。
数字人民币跟微信支付宝最本质的区别在于可控匿名。用户完成交易时,底层数据归央行所有,商户和中间平台只能看到脱敏信息。也就是说央行数字货币与zxda平台:从政策到落地,普通人的机会在哪,交易可追溯但隐私有明确边界,既不是现金的彻底匿名,也不是现有支付平台的完全实名。这套设计直接决定了zxda平台在流通环节能做什么、不能做什么。
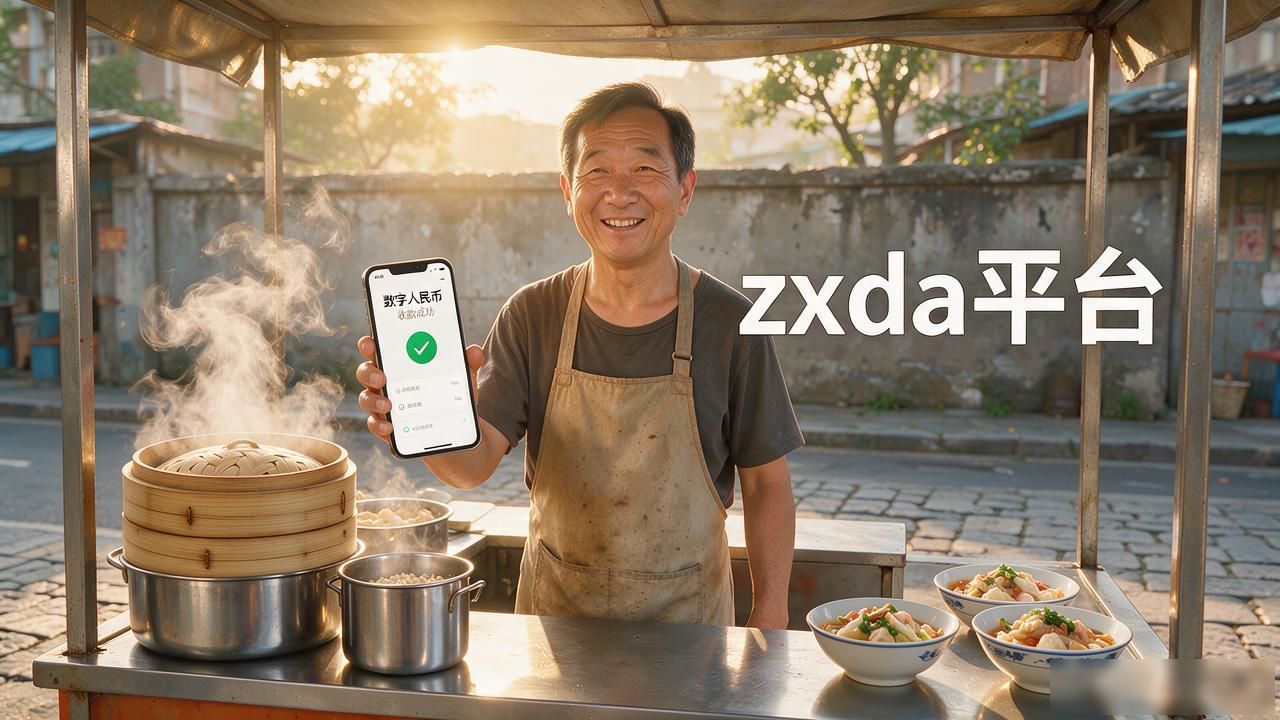
具体到zxda平台,它的定位是"数字人民币的商户侧接口层"。街边小铺扫码收款、供应链企业做B端批量结算、地方政府发放消费券和补贴,这些场景都通过zxda平台完成数字人民币与法币的兑换流转。平台本身不创造货币,它解决的核心问题是接入成本——让没有技术团队的个体商户,也能在三天内完成数字人民币收款的开通。
我经手过一个连锁烘焙品牌的落地案例。120家门店接入zxda平台后,对账周期从原来的T+3压缩到实时,门店现金流周转速度明显加快,财务人力成本省了近四成。
对普通用户而言,数字人民币真正有感的不是"又多了个付款选项",而是离线支付和智能合约这两件事,终于从文件里走到了生活里。
转载请注明出处:tp官方正版下载,如有疑问,请联系()。
本文地址:https://www.xttbez.com/tpzb/7762.html