
导读: 银行成立数字货币机构,对咱老百姓的存款消费有啥影响近期好几家大行和小银行都把数字货币从一个项目组升级成了独立事业部,背后是数字人民币真正要跑商业场景了,不再是试点阶段的配合动作。银行以前做数字货币,更多是配合央行搞系统对接,角色偏被动。对储户最直接的体感是存款多了可编程属性。机构独立后数据归集更集中...
银行成立数字货币机构,对咱老百姓的存款消费有啥影响
近期好几家大行和小银行都把数字货币从"一个项目组"升级成了独立事业部,背后是数字人民币真正要跑商业场景了,不再是试点阶段的配合动作。
银行以前做数字货币,更多是配合央行搞系统对接,角色偏被动。单设机构之后,有人专门盯商户结算、供应链金融这些落地场景,把数字人民币用进批发市场货款清算、跨境小额支付里。商户和银行之间的对接成本会明显降下来,小商户接钱包不用再花几百万改系统银行成立数字货币机构,接进去就能用。
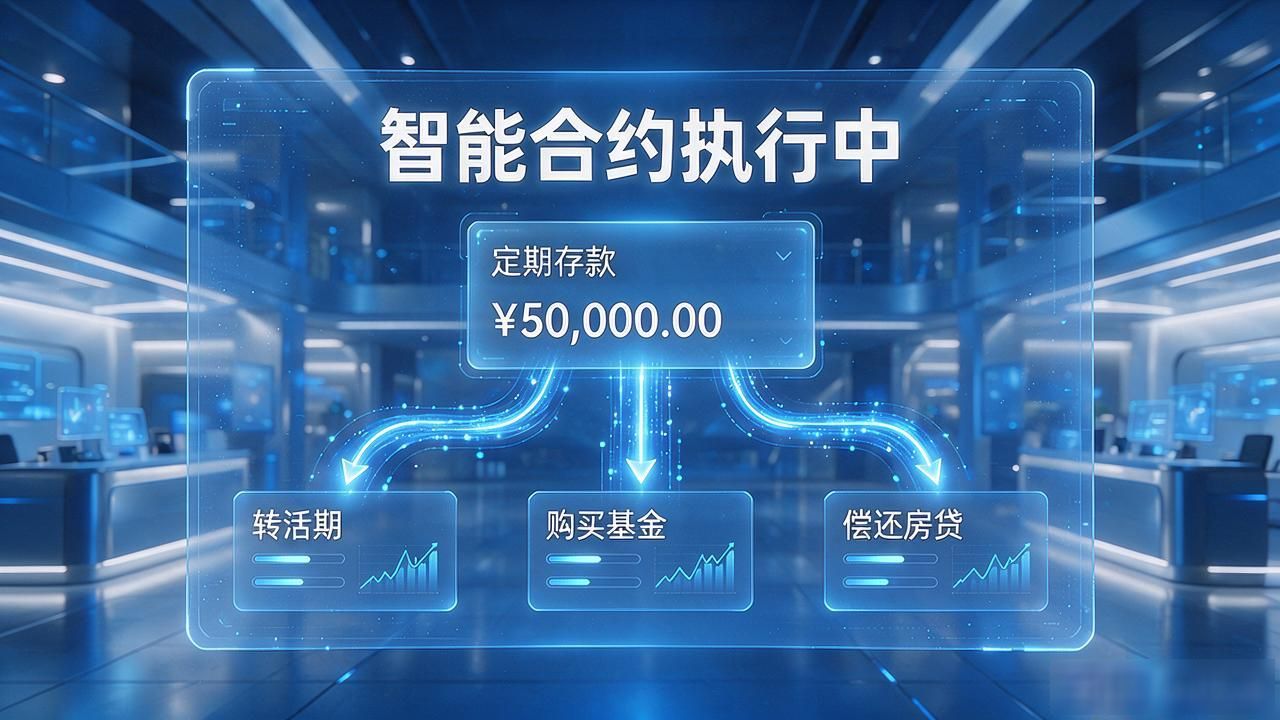
对储户最直接的体感是存款多了"可编程"属性。你存一笔定期,到期自动拆分:一部分转活期、一部分买基金、一部分还房贷。新机构专门设计这套智能合约逻辑,钱在账户里自己会动,不用你跑到柜台或者手机上手动划转。
不踏实的地方也有。机构独立后数据归集更集中,你的消费轨迹、转账频次全在一个池子里。银行说数据不对外,但合规审计和反洗钱需要调取记录时,个人金融画像的颗粒度会比现在细很多。这不是坏事银行成立数字货币机构,对咱老百姓的存款消费有啥影响,可知情权和退出机制得跟上,别光听银行一面之词。
下次去银行办业务,柜台上多出来那块"数字货币服务"的牌子,背后其实是一整套新的资产运作方式在落地,多留意一下总没坏处。
转载请注明出处:tp官方正版下载,如有疑问,请联系()。
本文地址:https://www.xttbez.com/tpzb/7721.html